Pęknięta szyba w samochodzie – czy działa OC, AC i ubezpieczenie szyb?
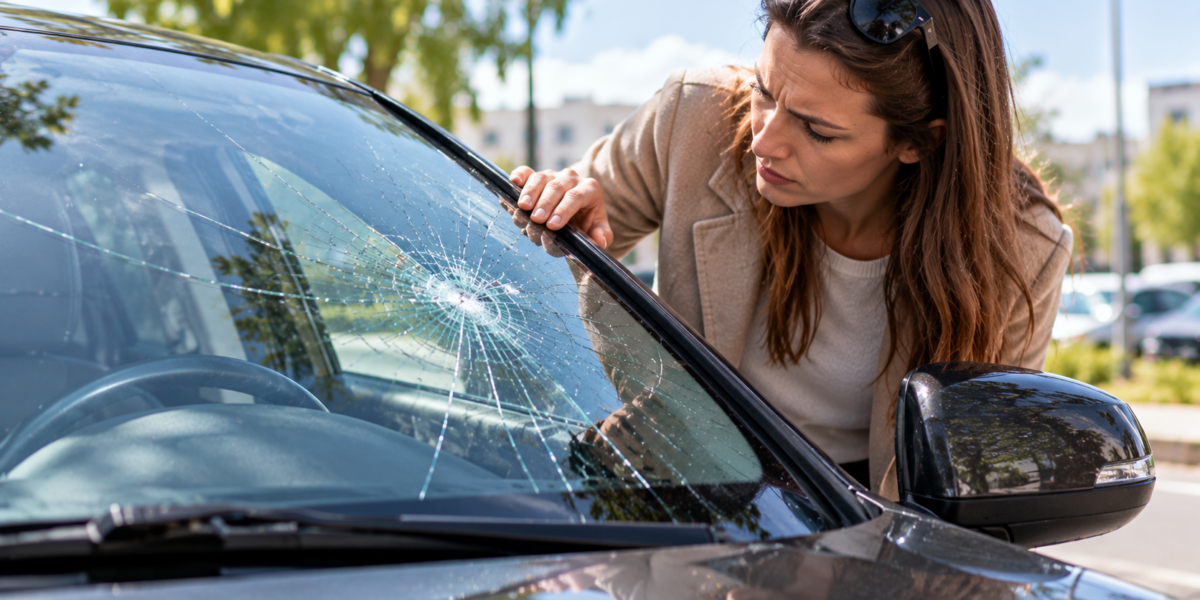
On 25 października 2026 by Redakcja Przestrzeni do ŻyciaPęknięcie przedniej szyby samochodowej może pojawić się nagle podczas jazdy autostradą, po uderzeniu kamienia wyrzuconego spod kół innego pojazdu albo wskutek uszkodzenia powstałego na parkingu. Początkowo niewielki odprysk może z czasem przekształcić się w długie pęknięcie, które ogranicza widoczność i wpływa na bezpieczeństwo jazdy. W nowoczesnych samochodach wymiana szyby może dodatkowo wymagać sprawdzenia systemów wspomagających kierowcę.
Właściciele pojazdów często zastanawiają się, czy pęknięta szyba jest objęta obowiązkowym OC, kiedy można skorzystać z autocasco oraz czym różni się dodatkowe ubezpieczenie szyb od standardowej ochrony komunikacyjnej. Istotne są również zasady naprawy odprysków, konieczność kalibracji kamer i sposób dokumentowania zdarzenia.
Pęknięta szyba samochodowa może być objęta AC lub dodatkowym ubezpieczeniem szyb, jeżeli zdarzenie mieści się w zakresie umowy. Obowiązkowe OC własnego samochodu nie zapewnia natomiast ochrony przed uszkodzeniem jego szyb.
Czy obowiązkowe OC obejmuje pękniętą szybę samochodu?
Obowiązkowe OC posiadaczy pojazdów mechanicznych służy pokrywaniu szkód wyrządzonych innym osobom w związku z odpowiedzialnością cywilną za ruch pojazdu.
Nie jest ubezpieczeniem chroniącym własny samochód przed przypadkowymi uszkodzeniami.
Jeżeli podczas jazdy kamień uderzy w przednią szybę i spowoduje odprysk, własne OC kierowcy nie pokryje naprawy.
Nie ma znaczenia, czy do zdarzenia doszło na autostradzie, drodze ekspresowej czy ulicy miejskiej.
Możliwość uzyskania świadczenia należy rozpatrywać w ramach odpowiedniego dobrowolnego ubezpieczenia albo odpowiedzialności innego podmiotu, jeżeli istnieją ku temu podstawy.
Kamień spod kół innego samochodu – kto odpowiada za pękniętą szybę?
Uderzenie kamienia wyrzuconego spod kół poprzedzającego samochodu jest jedną z częstych przyczyn odprysków na szybie czołowej.
Nie oznacza to jednak, że kierowca pojazdu jadącego z przodu automatycznie odpowiada za każdą taką szkodę.
Konieczne jest ustalenie okoliczności zdarzenia oraz podstaw odpowiedzialności cywilnej.
Samo stwierdzenie, że kamień przyleciał z kierunku innego samochodu, może być niewystarczające do wykazania odpowiedzialności.
Znaczenie mogą mieć nagrania z wideorejestratora, zeznania świadków oraz ustalenia dotyczące sposobu powstania uszkodzenia.
Nie należy zakładać, że każdy odprysk powstały podczas jazdy można skutecznie zgłosić z OC innego kierowcy.
Czy AC obejmuje pęknięcie szyby?
Autocasco może obejmować uszkodzenia szyb samochodowych, ale szczegółowy zakres ochrony zależy od postanowień konkretnej umowy.
Znaczenie mają rodzaj zdarzenia, sposób powstania uszkodzenia oraz ewentualne wyłączenia odpowiedzialności.
W niektórych przypadkach uszkodzenie szyby może być rozpatrywane jako szkoda częściowa objęta AC.
Nie oznacza to jednak, że każda polisa zapewnia identyczne zasady naprawy lub wymiany szyb.
Przed zawarciem umowy warto sprawdzić, czy ochrona obejmuje szybę przednią, boczne, tylną oraz określone elementy szklane wyposażenia samochodu.
Istotne są również warunki dotyczące wyboru warsztatu i sposobu rozliczenia naprawy.
Czym jest dodatkowe ubezpieczenie szyb?
Ubezpieczenie szyb jest dobrowolną ochroną obejmującą określone uszkodzenia elementów szklanych pojazdu.
Może stanowić uzupełnienie podstawowego ubezpieczenia komunikacyjnego.
Zakres ochrony zależy od warunków konkretnego produktu.
Ważne jest ustalenie, jakie szyby zostały objęte umową oraz czy ubezpieczenie przewiduje naprawę odprysków, wymianę uszkodzonych elementów lub inne świadczenia.
Nie należy zakładać, że każde ubezpieczenie szyb działa identycznie.
Różnice mogą dotyczyć definicji szkody, zakresu elementów objętych ochroną oraz zasad organizacji naprawy.
Ubezpieczenie szyb a autocasco – czym się różnią?
Autocasco może obejmować szeroki zakres uszkodzeń samochodu, w tym określone szkody dotyczące karoserii, wyposażenia i szyb.
Dodatkowe ubezpieczenie szyb koncentruje się natomiast na wybranych elementach szklanych pojazdu.
Nie oznacza to, że jedno rozwiązanie zawsze zastępuje drugie.
Zakres ochrony zależy od postanowień poszczególnych umów.
Właściciel samochodu powinien sprawdzić, czy uszkodzenie szyby może być rozliczane w ramach AC, odrębnego ubezpieczenia szyb lub innego właściwego świadczenia.
Istotne są również zasady dotyczące sposobu naprawy oraz dokumentowania szkody.
Jakie szyby mogą być objęte ubezpieczeniem?
Zakres ubezpieczenia szyb może obejmować szybę czołową, boczne i tylną.
Nie należy jednak automatycznie zakładać, że wszystkie elementy wykonane ze szkła są objęte ochroną.
W szczególności osobnej analizy mogą wymagać dach panoramiczny, szyberdach oraz elementy wyposażenia zintegrowane z szybą.
Znaczenie ma definicja szyby zawarta w OWU.
W przypadku nowoczesnych samochodów warto również sprawdzić zasady dotyczące elementów elektronicznych i czujników związanych z szybą.
Pęknięta przednia szyba – czy można dalej jeździć?
Możliwość dalszej jazdy zależy od rodzaju i lokalizacji uszkodzenia.
Pęknięcie ograniczające widoczność może stwarzać zagrożenie dla bezpieczeństwa.
Istotne są również wymagania techniczne dotyczące stanu szyb samochodowych.
Nie należy zakładać, że niewielki odprysk zawsze pozwala na bezpieczne użytkowanie pojazdu.
Uszkodzenie może się powiększać pod wpływem drgań, zmian temperatury i naprężeń powstających podczas jazdy.
Jeżeli pęknięcie znajduje się w obszarze istotnym dla widoczności kierowcy albo wpływa na prawidłowe działanie systemów pojazdu, konieczna jest odpowiednia ocena techniczna.
Odprysk na szybie – naprawa czy wymiana?
Nie każde uszkodzenie przedniej szyby wymaga jej całkowitej wymiany.
W niektórych przypadkach możliwa jest naprawa odprysku z wykorzystaniem specjalistycznych materiałów i technologii.
Decyzja zależy od wielkości uszkodzenia, jego położenia oraz stanu szyby.
Znaczenie ma również to, czy uszkodzenie znajduje się w obszarze istotnym dla widoczności kierowcy.
Nie każdy odprysk nadaje się do naprawy.
Jeżeli uszkodzenie jest rozległe, znajduje się w nieodpowiednim miejscu lub wpływa na bezpieczeństwo, konieczna może być wymiana szyby.
Czy naprawa odprysku przywraca pełną wytrzymałość szyby?
Profesjonalna naprawa może ograniczyć dalsze rozprzestrzenianie się określonych uszkodzeń i poprawić właściwości użytkowe szyby.
Nie należy jednak zakładać, że każda naprawa całkowicie usuwa ślad po odprysku albo przywraca wszystkie parametry identyczne jak w fabrycznie nowym elemencie.
Znaczenie mają rodzaj uszkodzenia i zastosowana technologia.
Dlatego decyzję o naprawie powinien poprzedzać odpowiedni przegląd techniczny.
W przypadku wątpliwości dotyczących bezpieczeństwa właściwym rozwiązaniem może być wymiana szyby.
Wymiana przedniej szyby a kalibracja kamer ADAS
W nowoczesnych samochodach przednia szyba często współpracuje z kamerami i czujnikami systemów wspomagających kierowcę.
Mogą one odpowiadać między innymi za rozpoznawanie oznakowania drogi, monitorowanie pasa ruchu lub wspieranie określonych funkcji bezpieczeństwa.
Wymiana szyby może wymagać przeprowadzenia odpowiedniej kalibracji zgodnie z procedurą producenta pojazdu.
Nie należy zakładać, że samo mechaniczne zamontowanie nowej szyby wystarczy do przywrócenia prawidłowego działania wszystkich systemów.
Zakres wymaganych czynności zależy od konstrukcji samochodu i zastosowanych rozwiązań technicznych.
Czy ubezpieczenie obejmuje kalibrację kamery po wymianie szyby?
Możliwość rozliczenia kalibracji zależy od zakresu ubezpieczenia oraz zasad ustalania kosztów naprawy.
Jeżeli kalibracja jest technicznie wymagana po wymianie szyby, może stanowić istotny element prawidłowej procedury naprawczej.
Nie oznacza to jednak, że każda umowa ubezpieczenia szyb obejmuje identyczny zakres usług.
Przed rozpoczęciem naprawy warto sprawdzić, jakie czynności są przewidziane w umowie oraz czy warsztat posiada odpowiednie wyposażenie.
Znaczenie ma zgodność naprawy z wymaganiami producenta samochodu.
Czy szyba oryginalna jest konieczna po uszkodzeniu?
Rodzaj szyby stosowanej podczas naprawy zależy od wymagań technicznych pojazdu oraz zasad określonych w ubezpieczeniu.
Ważne jest, aby zamontowany element spełniał odpowiednie wymagania dotyczące bezpieczeństwa, konstrukcji i współpracy z wyposażeniem samochodu.
Nie należy zakładać, że każda szyba dostępna na rynku zapewnia identyczną zgodność z systemami pojazdu.
Szczególne znaczenie ma to w samochodach wyposażonych w kamery, czujniki i dodatkowe funkcje zintegrowane z szybą.
Przed wymianą warto ustalić właściwą specyfikację techniczną elementu.
Jak zgłosić pękniętą szybę do ubezpieczyciela?
Zgłoszenie szkody powinno nastąpić zgodnie z zasadami określonymi w umowie.
Właściciel samochodu powinien wskazać datę, miejsce oraz okoliczności powstania uszkodzenia.
Warto wykonać zdjęcia przedstawiające lokalizację odprysku lub pęknięcia.
Jeżeli zdarzenie zostało zarejestrowane przez kamerę samochodową, nagranie może stanowić dodatkowy materiał dowodowy.
Nie należy podawać niepewnych informacji jako potwierdzonych faktów.
Jeżeli przyczyna uszkodzenia nie jest znana, należy wyraźnie zaznaczyć tę okoliczność.
Czy można wymienić szybę przed zgłoszeniem szkody?
Przed rozpoczęciem naprawy warto sprawdzić procedurę określoną w umowie ubezpieczenia.
Niektóre rozwiązania mogą przewidywać określony sposób organizacji naprawy lub konieczność wcześniejszego udokumentowania uszkodzenia.
Samodzielna wymiana szyby bez odpowiedniej dokumentacji może utrudnić późniejszą ocenę szkody.
Jeżeli uszkodzenie wpływa na bezpieczeństwo jazdy, należy ograniczyć użytkowanie samochodu do czasu właściwej oceny i naprawy.
Nie należy kontynuować jazdy wyłącznie dlatego, że formalności związane z ubezpieczeniem nie zostały jeszcze zakończone.
Pęknięta szyba po gradobiciu
Intensywny opad gradu może doprowadzić do uszkodzenia szyby czołowej, tylnej lub innych elementów szklanych pojazdu.
Zakres szkody zależy od wielkości bryłek lodu, intensywności opadu i konstrukcji samochodu.
W przypadku AC znaczenie ma ochrona obejmująca określone zdarzenia atmosferyczne.
Dodatkowe ubezpieczenie szyb również może mieć zastosowanie, jeżeli warunki umowy przewidują odpowiednią ochronę.
Nie należy jednak zakładać, że każda polisa szyb obejmuje wszystkie szkody atmosferyczne.
Uszkodzenie szyby przez wandala
Szyba samochodowa może zostać uszkodzona wskutek celowego działania osoby trzeciej.
Przykładem jest wybicie szyby podczas próby włamania lub umyślnego niszczenia pojazdu.
Takie zdarzenie różni się od przypadkowego odprysku powstałego podczas jazdy.
Znaczenie ma odpowiednie udokumentowanie okoliczności i ustalenie, czy szkoda mieści się w zakresie ochrony.
W przypadku podejrzenia przestępstwa uzasadnione może być zawiadomienie policji.
Nie należy jednak zakładać, że każde uszkodzenie szyby przez nieznaną osobę automatycznie zostanie rozliczone z dowolnego ubezpieczenia.
Czy ubezpieczenie szyb jest potrzebne przy AC?
Odpowiedź zależy od zakresu posiadanego autocasco i indywidualnych potrzeb kierowcy.
Warto porównać zasady ochrony szyb w ramach AC z warunkami odrębnego ubezpieczenia.
Znaczenie mogą mieć sposób organizacji naprawy, zakres objętych elementów i warunki rozliczenia szkody.
Przy wyborze ochrony można wykorzystać Kalkulator OC AC Beesafe, a następnie sprawdzić szczegółowe warunki dotyczące uszkodzeń szyb.
Nie należy zakładać, że dodatkowe ubezpieczenie zawsze jest konieczne albo że każda polisa AC zapewnia wystarczającą ochronę w tym zakresie.
Czy najtańsze OC obejmuje wymianę przedniej szyby?
Obowiązkowe OC własnego samochodu nie zapewnia odszkodowania za przypadkowe uszkodzenie jego szyby.
Kierowca poszukujący podstawowej ochrony odpowiedzialności cywilnej może sprawdzić Najtańsze ubezpieczenie oc Beesafe, pamiętając, że zabezpieczenie własnego pojazdu wymaga osobnej analizy dobrowolnych ubezpieczeń.
W przypadku częstych podróży drogami szybkiego ruchu znaczenie może mieć ochrona obejmująca odpryski i pęknięcia szyb.
Czy warto rozszerzyć ochronę samochodu o ubezpieczenie szyb?
Szyby są elementami narażonymi na uszkodzenia podczas codziennej eksploatacji samochodu.
Odprysk może powstać nawet wtedy, gdy kierowca zachowuje należytą ostrożność.
Przy analizie Ubezpieczenie samochodu Beesafe warto sprawdzić, jakie elementy pojazdu mogą być objęte ochroną oraz jakie zasady obowiązują podczas ich naprawy.
Szczególne znaczenie ma to w samochodach wyposażonych w zaawansowane systemy wspomagania kierowcy.
Najczęstsze pytania o pękniętą szybę samochodową
Czy AC obejmuje odprysk od kamienia?
Może obejmować takie zdarzenie, jeżeli mieści się ono w zakresie ochrony określonym w umowie.
Czy można naprawić pękniętą szybę bez wymiany?
Niektóre niewielkie uszkodzenia mogą nadawać się do naprawy. Decyzja zależy od ich rodzaju, lokalizacji i wymagań bezpieczeństwa.
Czy ubezpieczenie szyb obejmuje dach panoramiczny?
Zależy to od definicji elementów objętych ochroną w konkretnej umowie.
Czy po wymianie szyby trzeba kalibrować kamerę?
W niektórych samochodach kalibracja jest wymagana zgodnie z procedurą producenta. Zakres czynności zależy od zastosowanych systemów.
Czy można zgłosić uszkodzenie szyby po kilku dniach?
Możliwość zgłoszenia należy oceniać zgodnie z warunkami umowy. Opóźnienie może jednak utrudnić ustalenie okoliczności zdarzenia.
Jak zabezpieczyć samochód przed skutkami uszkodzenia szyb?
Nie można całkowicie wyeliminować ryzyka odprysku lub pęknięcia szyby podczas jazdy.
Warto jednak zachowywać odpowiedni odstęp od innych pojazdów, szczególnie na drogach, na których występuje luźny materiał nawierzchniowy.
W przypadku zauważenia uszkodzenia należy możliwie szybko ocenić jego wpływ na bezpieczeństwo.
Odpowiednio dobrane AC lub dodatkowe ubezpieczenie szyb może ograniczać finansowe skutki takich zdarzeń, jeżeli szkoda mieści się w zakresie ochrony. Przed zawarciem polisy warto sprawdzić nie tylko zasady wymiany szyby, ale również wymagania dotyczące kalibracji systemów wspomagania kierowcy i prawidłowej technologii naprawy.